Depuis le 2 novembre 2026, les transactions interopérables de monnaie électronique dans l’UEMOA passent par PI-SPI. Les petits transferts nationaux entre particuliers sont gratuits sous conditions. En parallèle, l’application de la Décision n°31 s’étend au commerce électronique et aux cartes des réseaux internationaux.
Pour les leaders de paiements, trois questions priment : quel est le coût complet d’un paiement abouti ? Quelle part des incidents exige une intervention manuelle ? Combien de temps faut-il pour déployer une nouvelle fonctionnalité ?
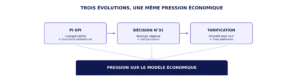
1. Trois évolutions BCEAO qui redistribuent les cartes de rentabilité des paiements de la région
• La Plateforme Interopérable du Système de Paiement Instantané (PI-SPI), lancée en septembre 2025, est devenue, depuis le 2 novembre 2026, le circuit obligatoire des transactions interopérables de monnaie électronique. Les transferts nationaux bénéficient de conditions tarifaires encadrées, avant l’extension de ces dispositions aux transferts transfrontaliers le 1er juin 2027. Les API Business homologuées permettent également les paiements de masse et l’encaissement pour les entreprises.
• La Décision n°31 élargit le périmètre du routage régional aux transactions e-commerce, y compris celles effectuées avec des cartes adossées aux réseaux internationaux. Cette évolution implique pour les émetteurs et les acquéreurs d’adapter leurs règles de routage, leurs mécanismes d’authentification et leurs processus de compensation et de rapprochement, tout en garantissant la continuité et la fluidité du parcours de paiement du client final.
• Des marges sous pression, la gratuité de certains transferts et l’encadrement tarifaire modifient les équilibres économiques des paiements. Dans les marchés où les frais de transfert étaient élevés, cette évolution impose de repenser le modèle économique. Ailleurs, la concurrence se déplace vers la différenciation des offres de paiement. Dans les deux cas, absorber davantage de volume ne garantit pas une meilleure rentabilité : cela suppose de maîtriser le coût complet de chaque transaction.
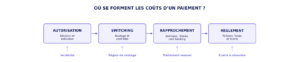
2. Quand l’accès devient commun, comment les banques et établissements de paiement se distinguent-ils ?
L’interopérabilité place tous les participants à égalité sur un point : chacun peut envoyer des fonds vers n’importe quel autre et en recevoir. Elle ne dit rien de la manière dont chaque établissement traite ces flux en interne. C’est là que les écarts apparaissent, et ils se mesurent.
Prenons le cas d’une banque ayant connecté son application mobile à PI-SPI. Si le virement instantané fonctionne côté client, le suivi opérationnel peut rester fragmenté entre le canal, le module de connexion à la plateforme et le core banking. En cas de confirmation tardive ou de coupure réseau, les équipes doivent alors croiser plusieurs journaux pour déterminer le statut réel de l’opération, vérifier le débit et corriger les éventuels écarts comptables. Ce décalage entre exécution technique et maîtrise financière génère des interventions manuelles, des réclamations et des coûts supplémentaires, particulièrement sensibles sur des transferts gratuits.
3. API Business, acquisition e-commerce et routage paramétrable : ce que chaque offre exige techniquement
Développer une offre aux entreprises à partir des API Business de PI-SPI impose de sécuriser les interfaces, gérer les paiements de masse, transmettre les statuts en temps réel et rapprocher les encaissements. Sans composants réutilisables, chaque nouveau client devient un projet d’intégration spécifique.
Pour l’acquisition e-commerce, la Décision n°31 implique d’identifier les cartes émises dans l’Union, d’appliquer le routage adéquat et de rapprocher les fichiers des différents intervenants. Lorsque ces règles sont codées en dur dans un switch ancien, chaque évolution réglementaire nécessite des développements et des tests étendus. Des règles paramétrables permettent de limiter ces délais. Les paiements instantanés requièrent, en parallèle, des contrôles de fraude intégrés avant l’exécution, sans compromettre le temps réel.
4. Prioriser les investissements logiciels sans tout remplacer
Peu d’établissements peuvent moderniser en même temps leur switch, leur système de gestion des cartes, leur acquisition et leur rapprochement. La vraie question pour les leaders du paiement porte sur l’ordre des chantiers.
Quatre critères aident à arbitrer :
• L’échéance réglementaire applicable à l’établissement,
• La valeur commerciale attendue,
• Les dépendances techniques entre composants
• La charge opérationnelle actuelle.
Une architecture modulaire permet de remplacer ou de compléter un composant tout en conservant ceux qui donnent satisfaction. L’intégration reste nécessaire, mais son périmètre est connu à l’avance et ses risques sont plus faciles à contenir.
Pour piloter ces choix, quelques indicateurs suffisent :
• Le coût complet par paiement abouti
• La part des transactions traitées sans intervention manuelle
• Le taux d’écarts de rapprochement et le délai moyen de résolution d’une opération en suspens
• La disponibilité du service, 24 heures sur 24 et 7 jours sur 7
• le délai de mise sur le marché d’une nouvelle offre de paiement
Mesurés avant le lancement d’un chantier de modernisation de paiement, ils permettent d’en évaluer le résultat de manière objective.
5. Ce qu’un partenaire logiciel de paiement doit démontrer dans le contexte de l’UEMOA
La connaissance du marché de l’UEMOA ne se limite pas à la maîtrise des exigences réglementaires. Elle se traduit par la capacité d’un partenaire logiciel à comprendre les spécificités des infrastructures régionales, à anticiper les contraintes d’intégration et à accompagner les établissements dans l’évolution de leurs systèmes de paiement.
Au-delà de la conformité à PI-SPI, à la Décision n°31 et aux règles des réseaux, le choix d’un partenaire doit également répondre à quatre exigences :
• L’expertise du marché régional : la compréhension des exigences de la BCEAO, des règles de routage, de compensation et de règlement, et leur traduction en processus opérationnels fiables.
• L’intégration aux infrastructures existantes : la capacité à connecter les systèmes bancaires, les switches et les différents canaux de paiement, tout en maîtrisant les responsabilités, les délais et les risques de déploiement.
• La fiabilité et la maîtrise des opérations : la gestion des transactions en anomalie, des doublons et des incidents, ainsi que l’automatisation du rapprochement et la visibilité sur l’ensemble du cycle de traitement.
• L’évolutivité et l’accompagnement dans la durée : intégrer les futures exigences régionales, adapter les règles de traitement et déployer rapidement de nouvelles offres de paiement sans remettre en cause les infrastructures existantes.
6. L’approche de MS Solutions Group avec la plateforme SPARK
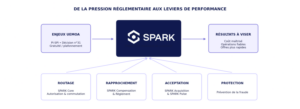
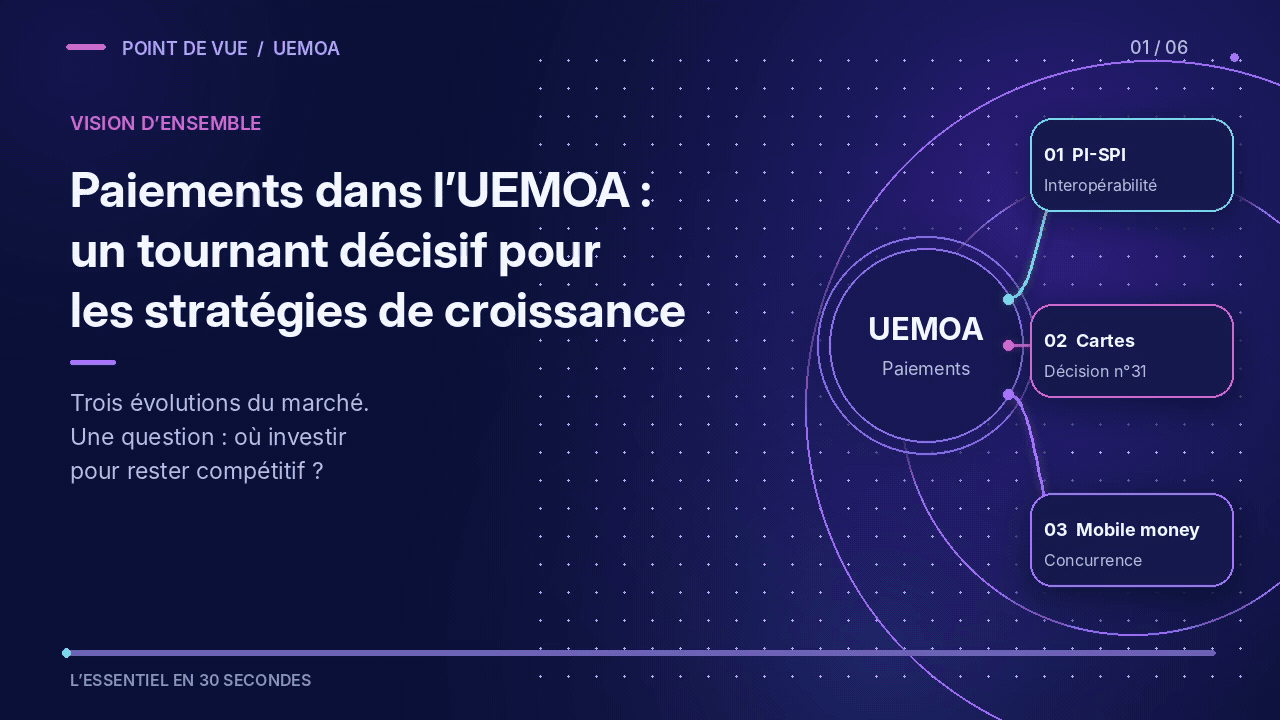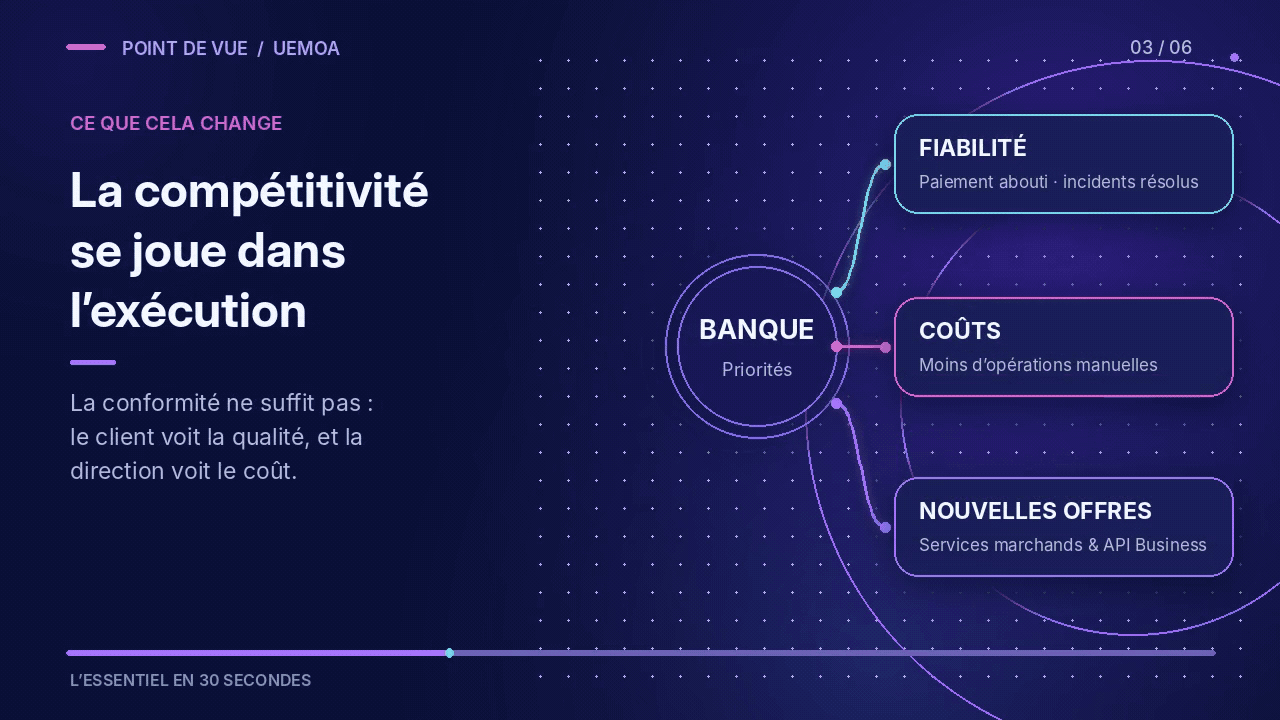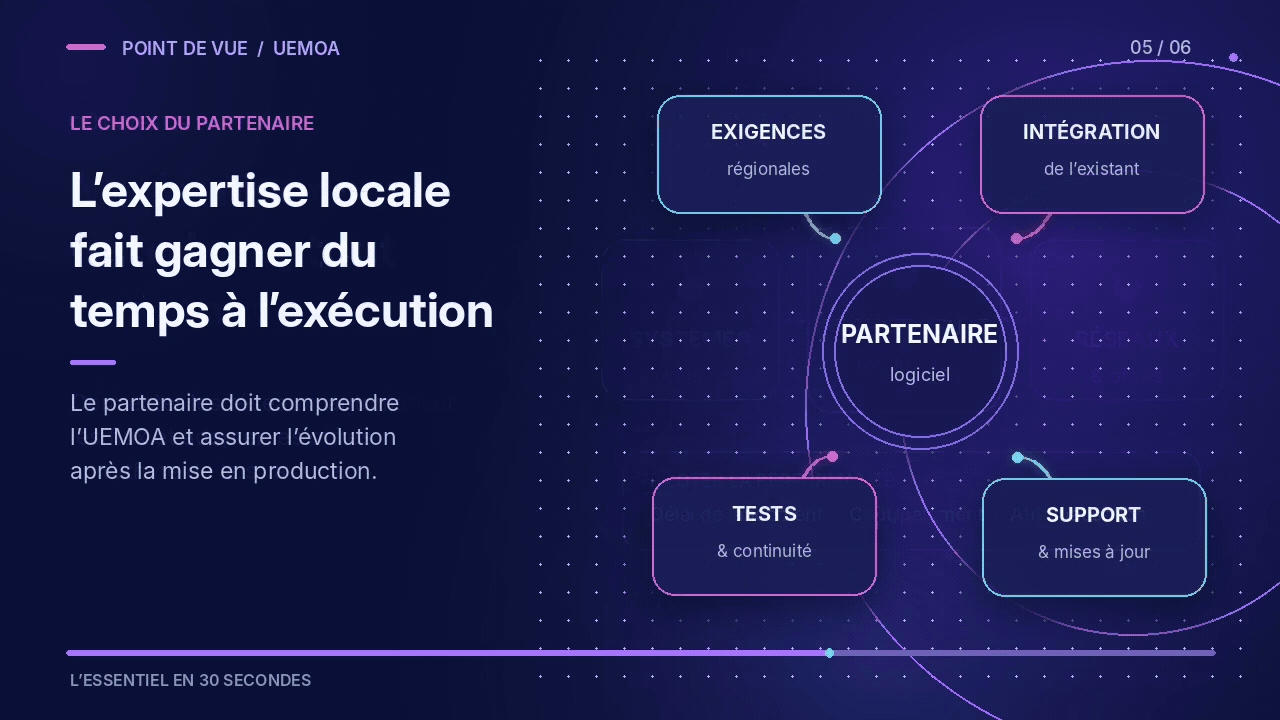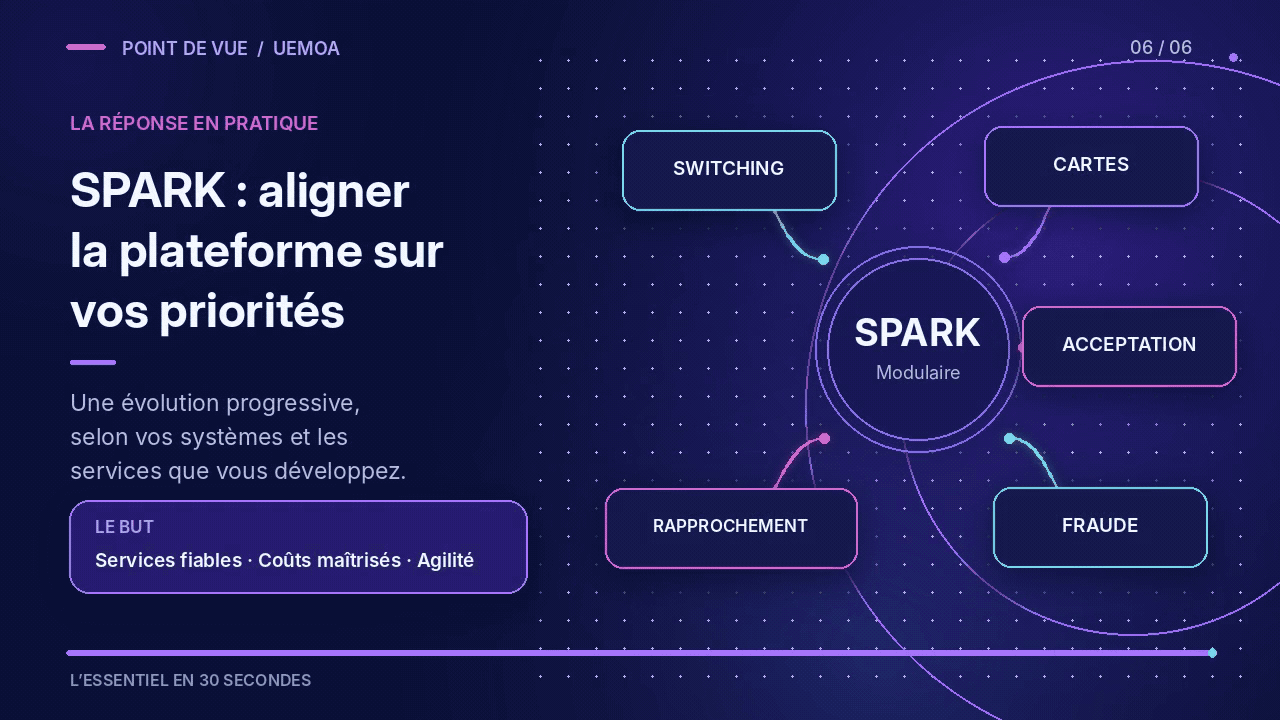
Face aux nouvelles exigences de PI-SPI et de la Décision n°31, les banques doivent pouvoir faire évoluer leurs opérations sans compromettre la maîtrise des coûts ni remettre en cause les infrastructures déjà en place.
C’est dans cette logique que s’inscrit SPARK, la plateforme modulaire de MS Solutions Group. Elle couvre l’émission, l’acquisition et l’acceptation, le switching, la prévention de la fraude, la compensation et le règlement. Son architecture ouverte et interopérable permet aux établissements de renforcer les capacités correspondant à leurs priorités, sans imposer le remplacement des systèmes existants qui répondent déjà à leurs besoins.
SPARK Core Autorisation et commutation permet d’adapter les stratégies de routage grâce à des règles paramétrables et à une visibilité sur le statut et le parcours des transactions. Cette capacité facilite l’orchestration des flux et l’ajustement des traitements aux exigences des différents réseaux et infrastructures de paiement.
En parallèle, SPARK Compensation & Règlement contribue à cet objectif en automatisant le rapprochement entre les journaux du switch, les données des réseaux et les écritures du core banking, ainsi que le traitement des fichiers de règlement. L’enjeu est de réduire les interventions manuelles, de faciliter l’identification des écarts et de mieux maîtriser les coûts liés aux opérations de compensation et de règlement.
En définitive, la rentabilité des paiements se joue dans la maîtrise des opérations et des coûts
Si la conformité aux règles BCEAO constitue désormais un prérequis, elle ne suffira pas à préserver les marges. La différenciation reposera sur la capacité des banques à traiter les flux à coût maîtrisé, à réduire les exceptions et à déployer plus rapidement des solutions d’encaissement et de paiement adaptées aux entreprises et aux commerçants.
Les investissements devront donc être évalués à l’aune de leur contribution à l’efficacité opérationnelle, à la maîtrise du coût par transaction et au développement de nouvelles offres.