Modernisation des paiements en Angola : ce que le règlement en kwanza dans le SADC-RTGS implique pour les banques
Le 27 juillet 2026, la South African Reserve Bank et la Banco Nacional de Angola ont officiellement annoncé l’introduction du kwanza angolais (symbole : Kz ; code devise : AOA) comme monnaie de règlement au sein du système de règlement brut en temps réel de la Communauté de développement d’Afrique australe (SADC-RTGS).
L’intégration du kwanza au SADC-RTGS introduit une nouvelle considération opérationnelle : la gestion par les banques des paiements régionaux réglés dans la propre monnaie de l’Angola.
Pour les banques, les questions pratiques portent sur l’acheminement des paiements, la liquidité de règlement, les contrôles de conformité et l’exactitude des enregistrements financiers au sein des différents systèmes.
Qu’est-ce qui a exactement changé dans le SADC-RTGS ?
Le SADC-RTGS est le système régional de règlement interbancaire exploité par la South African Reserve Bank pour le compte des banques centrales participantes. Auparavant, il régleait les transactions exclusivement en rand sud-africain. Le kwanza devient sa deuxième monnaie de règlement. Ce changement étend l’infrastructure régionale existante plutôt que de créer un système de paiement transfrontalier angolais distinct.
Dans le cadre de l’accord AOA, les obligations transfrontalières éligibles peuvent être réglées individuellement en kwanza. Une fois effectué, le règlement est définitif et irrévocable. La participation au règlement en kwanza est optionnelle et nécessite l’autorisation, l’intégration et les tests appropriés.
Le règlement direct en kwanza peut réduire les conversions de devises intermédiaires pour les paiements éligibles. Le bénéfice dépend des devises utilisées par les parties commerçantes et des modalités de paiement proposées par leurs banques.
Lien avec les systèmes de paiement nationaux de l’Angola
Les paiements instantanés nationaux et le règlement interbancaire régional répondent à des objectifs différents.
EMIS exploite l’infrastructure de paiement par carte MULTICAIXA en Angola ainsi que le système de transfert instantané soutenant KWiK. KWiK permet aux clients de transférer de l’argent à tout moment entre les comptes bancaires et les portefeuilles électroniques participants.
Les banques doivent donc maintenir des règles de traitement distinctes pour chaque service : éligibilité des transactions, disponibilité, financement, notifications aux clients et gestion des exceptions. Un service de paiement instantané national ne peut pas servir de base pour promettre la même expérience de traitement sur une voie de règlement transfrontalière.
Qui est concerné ?
L’impact immédiat concerne les institutions qui choisissent de prendre en charge le règlement en AOA ainsi que les clients utilisant ces services. Les responsabilités suivantes doivent guider l’évaluation de la préparation de chaque institution.
| Partie prenante | Implications pratiques |
| Banques angolaises gérant des paiements régionaux | Évaluer les flux de paiement éligibles, les conditions de participation, l’acheminement et l’intégration avec les comptes nationaux. |
| Banques régionales traitant des transactions liées à l’Angola | Évaluer la demande de règlement en AOA, les contreparties disponibles et les accords de financement en devises. |
| Équipes de trésorerie | Gérer les soldes de règlement en AOA, les besoins de financement, les excédents de liquidité et toute exposition au risque de change associée. |
| Équipes d’opérations de paiement et de finance | Suivre les résultats de règlement, rapprocher les comptes et résoudre les transactions rejetées, retardées ou non appariées. |
| Équipes de technologie, de conformité et de gestion des risques | Valider le traitement des messages, les contrôles, les preuves d’audit et les procédures de reprise d’activité. |
| Importateurs, exportateurs et autres entreprises clientes | Confirmer les paiements pris en charge par leurs banques, les frais applicables, la conversion de devises et la disponibilité estimée des fonds. |
Les entreprises et les particuliers accèdent aux services du SADC-RTGS par l’intermédiaire des institutions participantes plutôt qu’en se connectant directement au système de règlement.
Les enjeux opérationnels et techniques à traiter par les banques
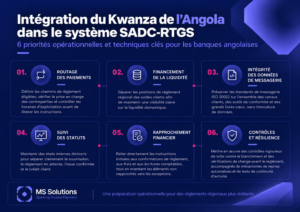
Au-delà des conditions formelles de participation, les banques doivent évaluer les priorités de mise en œuvre suivantes au regard de leur propre architecture et de leurs flux de transactions.
1. Acheminer les paiements via une voie de règlement éligible
L’ajout de l’AOA à une table de devises n’est qu’un changement de configuration parmi d’autres. Avant d’émettre un paiement, la banque doit établir si l’institution destinataire prend en charge la voie prévue, si la transaction est éligible et si la plage horaire de règlement correspondante est ouverte.
Les décisions d’acheminement doivent prendre en compte la devise, la contrepartie, la disponibilité du service et le financement. Les instructions non prises en charge doivent intégrer un processus d’exception contrôlé comprenant un motif clair et un responsable désigné.
Cela réduit le risque d’accepter une instruction client que la banque ne peut pas exécuter via la voie sélectionnée.
2. Financer le règlement sans perdre la visibilité sur la liquidité nationale
Le guide du participant décrit les institutions angolaises finançant leurs positions de règlement en AOA en transférant de la liquidité depuis le RTGS angolais national via l’accord de financement convenu. Les fonds excédentaires peuvent être restitués selon le processus approuvé.
La trésorerie doit donc distinguer le solde disponible du client de la liquidité de règlement disponible de la banque. Un compte client approvisionné ne démontre pas, à lui seul, que la position de règlement régionale est suffisamment financée.
Les contrôles utiles incluent la surveillance des soldes, les seuils de financement, les alertes pour les paiements en attente et le rapprochement des transferts entre les positions de règlement nationales et régionales.
3. PRÉSERVER LES DONNÉES DE PAIEMENT ENTRE LES INTERFACES SYSTÈME
Le SADC-RTGS a finalisé sa migration vers les normes de messagerie ISO 20022 en juin 2024. Les banques évaluant le règlement en AOA doivent réviser leurs interfaces par rapport aux spécifications actuelles destinées aux participants.
L’enjeu de mise en œuvre dépasse la simple génération d’un message valide. Les canaux clients, les systèmes de traitement des paiements, les outils de conformité et le grand livre central doivent préserver de manière cohérente les informations sur les parties, les montants, les devises et les références de transaction.
Les banques doivent tester les données obligatoires manquantes, le tronquage des informations de remise et les modifications de référence lors de la transformation des messages. Ces problèmes peuvent engendrer des travaux de correction et rendre les investigations ultérieures plus difficiles.
4. Séparer la soumission, le règlement et le crédit client
Une instruction transmise avec succès ne doit pas être automatiquement enregistrée comme un paiement effectué.
Les banques doivent maintenir des états internes distincts pour la validation, la soumission, le règlement en attente, le règlement confirmé, le rejet et l’investigation. Les notifications aux clients et les écritures comptables doivent s’appuyer sur l’événement confirmé approprié.
Par exemple, si une connexion échoue après la soumission, la banque doit vérifier l’instruction d’origine avant de la renvoyer. La détection des doublons et les tentatives de retransmission contrôlées permettent d’éviter qu’une interruption technique n’engendre un second paiement.
5. Rapprocher le paiement de son résultat financier
Les équipes opérationnelles doivent faire le lien entre l’instruction initiale du client et la confirmation de règlement, le mouvement de compte, les frais et les écritures du grand livre.
Un processus de rapprochement efficace doit conserver des identifiants liés entre ces enregistrements et attribuer les éléments non appariés à une équipe responsable. Les rapports d’exception doivent indiquer le montant, la devise, l’ancienneté, le motif et la prochaine action à mener.
Cela permet à la banque de faire la distinction entre un paiement qui a échoué, un paiement réglé mais non comptabilisé en interne, et un paiement dont le résultat nécessite encore une confirmation.
6. Appliquer des contrôles avant la libération et tester la reprise d’activité
Les critères de participation au SADC-RTGS imposent aux institutions de répondre aux obligations de lutte contre le blanchiment d’argent et de contrôle des changes, de démontrer leur préparation technique et de maintenir des dispositifs de continuité d’activité.
Les banques doivent traduire les obligations applicables en contrôles de libération explicites, en règles d’approbation et en décisions enregistrées. Les tests doivent inclure le financement insuffisant, les contreparties indisponibles, les messages rejetés, les pannes de connexion et la reprise après une interruption.
La conception du service doit également refléter le calendrier de règlement applicable. Le guide AOA lie le règlement aux heures d’ouverture du SADC-RTGS et au calendrier officiel des jours fériés angolais.
Refondre l’architecture technique : l’approche de MS Solutions Group
Pour les banques angolaises, la connexion aux nouvelles infrastructures de paiement commence par les systèmes déjà en place. La plateforme modulaire SPARK de MS Solutions Group aide les établissements à étendre leurs capacités existantes, à adapter les formats de messages et à raccorder leurs services de paiement aux nouvelles exigences de traitement et de règlement.
- SPARK Core Immediate Payment & Switching : assure le traitement et le routage des transactions en temps réel entre les systèmes bancaires et les réseaux de paiement. Grâce à sa souplesse sur les protocoles de communication et les flux de traitement, il permet de relier les services de paiement numériques existants au système RTGS, avec une intégration configurée selon les exigences du système cible. Il fait office de couche intermédiaire entre les mainframes des cœurs bancaires historiques et les systèmes nationaux comme EMIS et KWiK, avec une disponibilité 24h/24 et 7j/7 et une conformité native à la norme ISO 20022.
- SPARK Acceptance Suite & SoftPOS : transforme des appareils Android équipés de la technologie NFC en terminaux de paiement certifiés. Les banques réduisent ainsi fortement l’investissement dans du matériel TPA physique et peuvent proposer l’acceptation digitale aux commerçants du secteur informel.
- SPARK MPay & Retail Gateways : regroupe cartes bancaires, portefeuilles mobiles et codes QR dans un tableau de bord commerçant unique. Il permet aussi aux personnes non bancarisées d’effectuer des transferts P2P et de retirer de l’argent sans carte aux GAB.
- ISO Converter : convertit les messages entre les systèmes existants et les formats exigés par l’infrastructure cible, notamment ISO 20022. Les établissements peuvent ainsi se préparer à une connectivité plus rapide tout en limitant les modifications de leurs applications actuelles, et engager une transition progressive.
- SPARK Trust & Intelligence Suite : déploie un scoring comportemental en temps réel, fondé sur l’IA, pour détecter les prises de contrôle de comptes et les routages IBAN incorrects avant le règlement. Il permet de réduire l’exposition à la fraude jusqu’à 30 %.
- SPARK Clearing & Settlement : prend en charge le traitement et le contrôle des flux de compensation et de règlement. Il aide les établissements à suivre le statut des transactions, à réconcilier leurs obligations de paiement et à repérer les anomalies de règlement. Dans un environnement régional multidevises comme SADC-RTGS, ces fonctions renforcent la visibilité opérationnelle des banques, améliorent la réconciliation et fiabilisent le traitement des paiements transfrontaliers.
Cette approche permet une modernisation progressive : adapter les messages existants, établir les connexions nécessaires, puis étendre les services de paiement selon les priorités opérationnelles de chaque établissement.
Les perspectives d’avenir
L’impératif pour les institutions financières angolaises est incontournable. La croissance a dépassé les capacités des infrastructures existantes. Les établissements qui continuent de corriger des systèmes obsolètes verront les taux d’échec de leurs transactions augmenter et leurs coûts de conformité s’alourdir.
Les banques qui capteront la croissance de la prochaine décennie ne seront pas celles qui possèdent le plus grand réseau d’agences, mais celles qui sauront intégrer avec agilité des couches modernes et modulaires comme la plateforme SPARK, sécurisant ainsi leurs opérations en Angola tout en se développant de manière fluide le long du corridor de la SADC.
Contactez-nous pour évaluer vos besoins en matière de traitement des paiements et de règlement.